Analyse de La Banque Postale : mon compte par Appwee
Quand je veux vérifier rapidement où j’en suis avec mes comptes, une application bancaire doit surtout me permettre de trouver l’essentiel sans transformer chaque geste en démarche compliquée. La Banque Postale : mon compte s’adresse d’abord aux clients de La Banque Postale qui souhaitent garder leurs services financiers à portée de main : comptes, cartes, épargne, crédit, assurance et paiements. Mon avis est favorable pour un usage quotidien, à condition de comprendre son rôle : c’est le prolongement mobile de la relation avec cette banque, pas une solution indépendante destinée à comparer ou regrouper tous ses établissements.
Un outil à intégrer à sa routine, pas à son budget à l’aveugle
Pour tirer davantage de cette application, je conseille de choisir un moment régulier pour faire un contrôle un peu plus attentif, par exemple après les principales dépenses de la semaine. La consultation rapide avant un achat répond à une question immédiate ; ce rendez-vous avec ses comptes aide plutôt à repérer les petites sorties répétées et à voir si les dépenses prévues restent cohérentes. Ce sont deux usages différents, et les confondre peut donner une impression trompeuse de maîtrise.
Dans un foyer, l’application peut aussi faciliter la préparation d’une dépense commune sans devenir un outil de partage de comptes. Avant un achat important, chacun peut vérifier sa propre situation et discuter du montant à engager. Je trouve cette habitude plus saine que de transmettre ses accès à une autre personne : un échange sur les chiffres utiles suffit souvent, tandis que les identifiants bancaires doivent rester personnels et protégés.
Une application pensée pour suivre sa relation bancaire
Développée par La Banque Postale, cette application gratuite appartient à la catégorie finance. Son intérêt principal est de réunir, sur le téléphone, plusieurs aspects d’une relation bancaire plutôt que de se limiter à consulter un solde. Pour un client déjà équipé chez l’établissement, cette continuité est pratique : on peut revenir au même espace pour suivre ses comptes et retrouver les services liés à son profil, sans passer systématiquement par un ordinateur ou un déplacement.
La différence avec une application de budget indépendante est importante. Un outil de gestion financière tiers cherche souvent à donner une vue d’ensemble de comptes détenus dans plusieurs banques. Ici, l’expérience est centrée sur les services de La Banque Postale. C’est un avantage si l’essentiel de votre activité financière y est déjà domicilié ; c’est moins adapté si votre priorité est de réunir en un seul endroit des comptes de nombreux établissements.
Je trouve cette approche particulièrement utile pour les opérations de contrôle, celles qu’on veut faire en quelques instants : vérifier qu’un paiement attendu apparaît, regarder l’état de son compte avant une dépense ou consulter son épargne sans attendre d’être chez soi. L’application ne remplace pas le jugement nécessaire pour gérer un budget, mais elle réduit le délai entre une question simple et la vérification de son compte.
Le bon usage : vérifier, puis agir
Une application bancaire est plus efficace quand elle sert à répondre à une question précise. Avant un achat important, par exemple, je peux consulter mon compte, tenir compte des dépenses déjà visibles et décider si la dépense reste raisonnable. Pour un paiement que je ne reconnais pas immédiatement, l’accès mobile donne aussi un point de départ plus pratique qu’un relevé papier retrouvé plus tard.
Il faut toutefois éviter de confondre consultation rapide et analyse complète. Un solde ne raconte pas à lui seul le budget du mois : des prélèvements peuvent encore arriver, et les habitudes de dépense demandent un suivi régulier. Je conseille donc de consulter l’application comme un tableau de bord fréquent, puis de prendre le temps de rapprocher les mouvements de ses propres échéances lorsqu’on prépare son budget.
Son public naturel est assez clair : les clients de La Banque Postale qui veulent consulter leurs services en déplacement, ainsi que les personnes qui apprécient de gérer leur relation avec une seule banque depuis leur mobile. Avec plus de dix millions d’installations et une note moyenne de 4,6, elle bénéficie d’une adoption importante. Ces chiffres donnent une indication de sa présence, mais ils ne garantissent pas que chaque parcours conviendra à chaque utilisateur ni que l’on y trouvera toutes les fonctions attendues.
Une version actuelle, sans promesse sur les changements
La version actuelle porte le numéro 26.9.2. L’application existe depuis le 1er juin 2011, ce qui montre qu’elle s’inscrit dans une présence mobile de longue durée, plutôt que dans une expérimentation récente. Je peux en tirer une conclusion limitée mais utile : elle est conçue pour accompagner dans le temps les services numériques de La Banque Postale. En revanche, le numéro de version ne permet pas, à lui seul, de savoir quelles fonctions ont changé, ni de mesurer si une évolution précise a amélioré l’usage.
Pour un utilisateur déjà habitué à l’application, le plus important est donc moins le numéro affiché que la stabilité de ses gestes quotidiens. Après une mise à jour, je vérifierais d’abord que les accès que j’utilise le plus restent faciles à retrouver : consulter les comptes, suivre les paiements et revenir aux services nécessaires. C’est une précaution simple, surtout si l’on compte sur le téléphone pour vérifier une dépense au moment où elle se présente.
Galerie
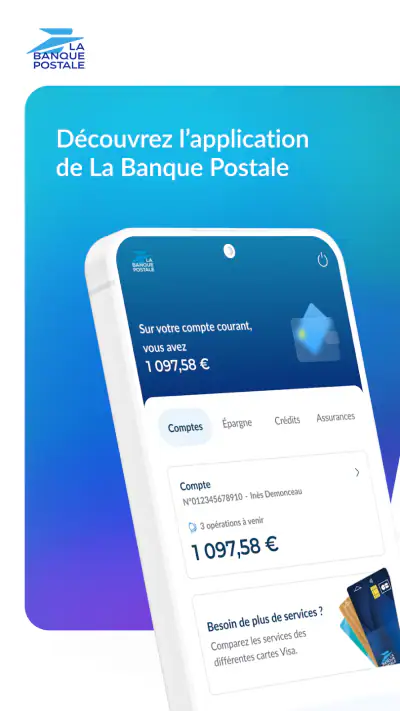
Une mise à jour peut aussi modifier des repères sans changer le service rendu. Si un menu semble différent, mieux vaut parcourir calmement les rubriques avant d’effectuer une opération urgente. Je ne considérerais pas une nouvelle version comme une raison suffisante pour adopter l’application ou, à l’inverse, l’abandonner : ce sont la clarté des parcours et la fiabilité de l’accès à ses propres services qui comptent réellement.
Ce que cela change pour les clients déjà équipés
Pour une personne qui utilise déjà les services de La Banque Postale, l’intérêt est d’avoir un point d’accès mobile aux grandes composantes de sa relation bancaire. Le suivi du compte peut aider à repérer une dépense inhabituelle avant qu’elle ne soit oubliée, tandis que la présence de rubriques consacrées à l’épargne, au crédit ou à l’assurance évite de penser à l’application comme à un simple écran de solde. L’étendue exacte de ce que l’on peut gérer dépend naturellement des services détenus et de sa situation.
Voici un cas concret : je suis dans un magasin et je veux vérifier si une dépense prévue reste compatible avec les autres achats du mois. Je consulte mes comptes avant de payer, puis je peux contrôler le mouvement par la suite. Ce petit enchaînement est plus utile qu’une vérification isolée, parce qu’il relie une décision immédiate à un contrôle après paiement. Il ne remplace pas un suivi budgétaire détaillé, mais il peut éviter de repousser la vérification jusqu’à la fin du mois.
Autre usage moins évident : l’application peut servir à séparer mentalement plusieurs besoins financiers. Plutôt que d’ouvrir uniquement l’écran du compte courant à chaque passage, je peux prendre l’habitude de consulter aussi les espaces liés à l’épargne ou aux autres services que j’utilise. Cela aide à ne pas traiter tout l’argent disponible comme une somme interchangeable. Cette méthode repose toutefois sur la discipline de l’utilisateur ; l’application ne décide pas à sa place combien garder pour les dépenses ou mettre de côté.
Si vous partagez la gestion du foyer, une consultation rapide peut également faciliter une conversation sur une dépense ou un paiement en attente. Je garderais néanmoins les identifiants et l’accès au téléphone sous contrôle : un appareil pratique est aussi un appareil qu’il faut protéger. Pour les opérations sensibles, je prends le temps de lire les écrans et de vérifier le bénéficiaire ou le montant au lieu de valider machinalement, surtout lorsque je suis pressé.
Les limites à prendre en compte avant de l’installer
La première limite est son périmètre. Si vous n’êtes pas client de La Banque Postale, l’application n’a pas grand-chose à vous apporter comme outil bancaire principal. Et si vos finances sont réparties entre plusieurs banques, elle ne constitue pas nécessairement le tableau de bord global que vous recherchez. Une application de suivi multiétablissement ou les outils de votre banque principale seront alors probablement plus adaptés.
La deuxième limite concerne les attentes autour du service client. L’accès mobile peut rendre certaines tâches plus commodes, mais il ne faut pas supposer que chaque question complexe se résout aussi vite qu’une consultation de compte. Pour un dossier de crédit, une difficulté d’assurance ou une situation qui exige une explication personnalisée, l’application est surtout un point d’entrée dans l’univers de la banque ; une interaction directe avec un conseiller peut rester préférable.
Il faut également accepter qu’un téléphone ne soit pas toujours le meilleur endroit pour une démarche qui demande de comparer plusieurs documents ou de prendre une décision réfléchie. Pour examiner longuement un contrat ou organiser ses finances de façon approfondie, un écran plus grand et un moment calme peuvent être plus confortables. Je réserverais le mobile aux vérifications courantes et aux actions qui gagnent vraiment à être faites en mobilité.
Enfin, une bonne expérience dépend aussi du contexte d’utilisation. Une connexion instable, un téléphone partagé ou le fait d’être pressé peuvent rendre une démarche bancaire moins agréable. Je préfère éviter les opérations importantes lorsque je ne peux pas lire tranquillement ce qui s’affiche. Ce conseil vaut particulièrement pour tout service financier : la rapidité est utile, mais elle ne doit pas pousser à confirmer une action sans en vérifier les détails.
Pour qui elle convient, et quoi surveiller ensuite
La Banque Postale : mon compte est un choix cohérent si vous êtes client, si vous souhaitez consulter vos services financiers en mobilité et si vous privilégiez un accès direct à votre banque plutôt qu’une vue agrégée de plusieurs établissements. Sa gratuité et son classement PEGI 3 la rendent accessible à un large public, mais l’âge indiqué ne signifie évidemment pas qu’un enfant puisse ouvrir ou utiliser librement un compte bancaire : ce sont les règles et les conditions des services concernés qui déterminent qui peut en disposer.
Je la conseillerais moins à quelqu’un qui veut surtout catégoriser automatiquement toutes ses dépenses, comparer des offres de différentes banques ou gérer l’ensemble de ses comptes dans une interface unique. Dans ces situations, une application spécialisée ou l’application de l’établissement qui concentre réellement vos finances peut être un meilleur complément. Il ne s’agit pas d’un défaut universel : c’est une question de périmètre et de priorités.
La meilleure façon de l’évaluer est de commencer par vos deux ou trois tâches les plus fréquentes. Pouvez-vous retrouver rapidement le compte voulu ? Les paiements sont-ils assez simples à vérifier pour votre routine ? Les rubriques correspondant à vos services sont-elles faciles à distinguer ? Après quelques jours d’usage normal, vous saurez si l’application vous fait gagner du temps, plutôt que de vous fier uniquement à sa popularité ou à son ancienneté.
Avec 705 000 évaluations et 78 000 avis, elle est largement utilisée, mais les retours d’autres clients ne remplacent pas cet essai adapté à votre propre situation. Pour ma part, je la vois comme un compagnon pratique pour garder un œil sur une relation bancaire déjà établie, pas comme une solution universelle de gestion financière. Le meilleur indicateur à surveiller est la qualité de vos parcours quotidiens après chaque évolution : si l’accès aux comptes et aux services que vous utilisez reste clair, la version actuelle remplit son rôle ; si vous avez besoin d’une vue bancaire plus large ou d’un accompagnement approfondi, une autre solution devra compléter ou remplacer cet usage.
Choisir son complément selon le besoin réel
Si vous hésitez entre cette application et un agrégateur financier, je partirais de la tâche que vous voulez accomplir le plus souvent. Pour consulter les services de La Banque Postale et suivre une dépense liée à cette relation, l’accès direct évite de dépendre d’une interface tierce. Pour comparer le solde de plusieurs banques ou construire une vue consolidée, un outil spécialisé peut être plus pertinent, à condition d’accepter son propre mode de connexion et de vérifier soigneusement les informations affichées.
Une autre question pratique est de savoir si l’application convient à une personne qui débute avec les services bancaires mobiles. Je la considérerais comme un point d’accès utile si cette personne est déjà cliente et sait quelles opérations elle souhaite effectuer. Pour les décisions impliquant un crédit, une assurance ou un engagement durable, je ne conseillerais pas de se fier uniquement à une lecture rapide sur téléphone : mieux vaut prendre le temps de comprendre les conditions et demander une explication quand un point reste flou.
En somme, La Banque Postale : mon compte a du sens quand on veut garder un accès mobile à sa relation avec cette banque et vérifier ses finances au fil de la journée. Elle ne dispense ni d’un suivi réfléchi ni d’un autre outil si vos comptes sont répartis ailleurs, mais elle peut rendre les contrôles ordinaires plus simples. Mon conseil est de l’évaluer sur une routine précise, puis de conserver l’habitude de vérifier chaque opération importante avec attention.
La Banque Postale : mon compte Avantages et inconvénients
- Consulter ses comptes et suivre ses opérations depuis son mobile.
- Effectuer des virements sans se déplacer en agence.
- Accéder rapidement aux informations de ses cartes bancaires.
- Recevoir des alertes pour mieux suivre l’activité de ses comptes.
- Retrouver les coordonnées de son conseiller et de son agence.
- Certaines opérations nécessitent une authentification renforcée.
- L’accès aux fonctionnalités peut varier selon le type de compte.
- Une connexion Internet est indispensable pour consulter ses comptes.
- Des ralentissements peuvent compliquer la navigation à certains moments.
- La prise en main peut demander un peu de temps aux nouveaux utilisateurs.
La Banque Postale : mon compte Foire aux questions
Qu’est-ce que l’application « La Banque Postale : mon compte » permet de faire ?
L’application permet de consulter vos comptes et vos opérations, de suivre le solde disponible et de gérer certaines démarches bancaires depuis un téléphone ou une tablette. Selon les services associés à votre compte, vous pouvez aussi effectuer des virements, gérer vos cartes et accéder à vos documents. Les fonctions disponibles peuvent varier selon votre contrat, votre profil et la version de l’application.
Comment se connecter à l’application pour la première fois ?
Pour accéder à vos comptes, vous devez disposer de vos identifiants de banque à distance La Banque Postale et suivre les étapes de connexion affichées à l’écran. Une vérification ou l’activation d’un dispositif de sécurité peut être nécessaire, notamment sur un nouvel appareil. Ne communiquez jamais vos codes par téléphone, courriel ou message : en cas de difficulté, utilisez les canaux officiels de la banque.
L’application permet-elle de faire des virements et de gérer ses cartes bancaires ?
Oui, l’application donne accès à diverses opérations courantes, notamment aux virements et à certaines options de gestion des cartes, lorsque ces services sont disponibles pour votre compte. Les plafonds, bénéficiaires autorisés et délais de traitement dépendent de votre situation et des règles de la banque. Avant de confirmer une opération, vérifiez soigneusement le montant et les coordonnées du bénéficiaire.
L’application La Banque Postale est-elle sécurisée pour consulter ses comptes ?
L’application utilise des mécanismes de sécurité destinés à protéger l’accès aux services bancaires, mais votre vigilance reste essentielle. Téléchargez-la depuis la boutique officielle de votre appareil, protégez celui-ci avec un code ou une authentification biométrique et installez les mises à jour. Évitez les réseaux Wi-Fi publics pour les opérations sensibles et déconnectez-vous si vous partagez votre appareil.
L’application est-elle gratuite et quels appareils peut-on utiliser ?
Le téléchargement de l’application est généralement proposé sans frais sur les boutiques officielles Android et iOS. Toutefois, l’utilisation de certains services peut dépendre de votre contrat bancaire, et votre opérateur peut facturer la connexion mobile selon votre forfait. Vérifiez la compatibilité et la version minimale requise dans la fiche de l’application, car elles peuvent évoluer avec les mises à jour.

Télécharger